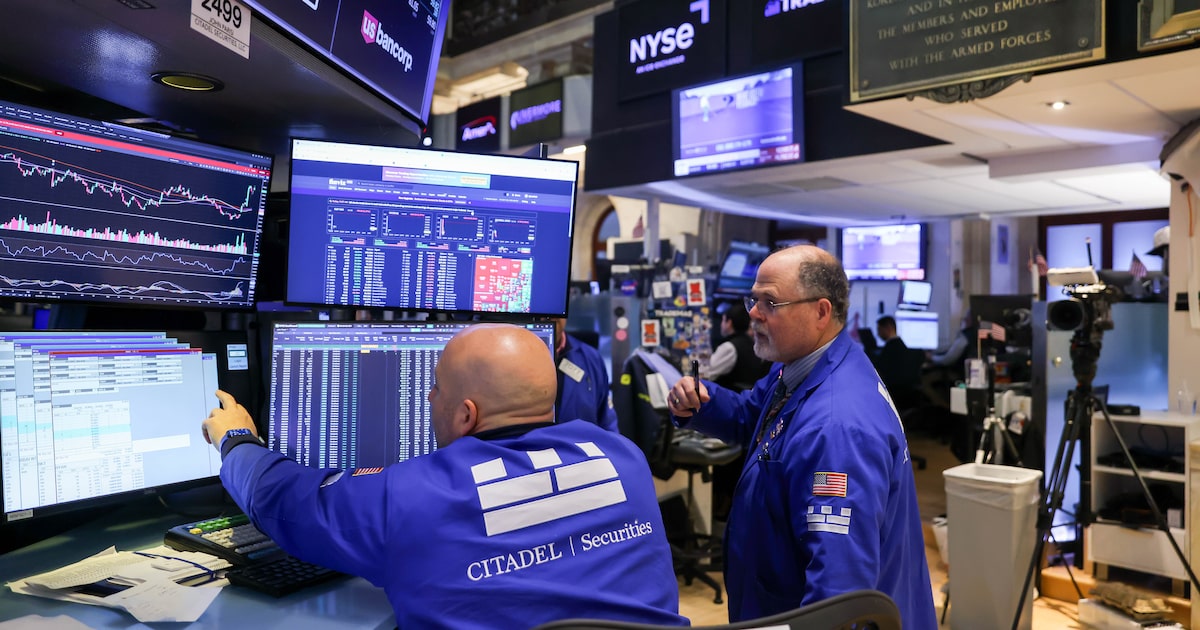
Wall Street cerró este miércoles con fuertes ganancias después de que los demócratas conquistaran ambas cámaras del Congreso de Estados Unidos. El resultado electoral redujo la incertidumbre política, mientras el desplome del petróleo y la caída de los rendimientos de los bonos del Tesoro impulsaron la recuperación de las acciones.
El S&P 500 subió cerca de 1,58%, en una de sus mejores jornadas del año, después de revertir las fuertes pérdidas registradas durante la noche. El Nasdaq ganó 1,44% y el Dow Jones Industrial sumó 3,03%, o 1.569 puntos, su mayor alza desde abril de 2025. La aceptación de los resultados por parte del presidente Donald Trump contribuyó a mejorar el ánimo de los inversionistas.
La recuperación encontró apoyo adicional en los datos de empleo privado, que superaron las previsiones. Sin embargo, el principal impulso provino de un cambio en las expectativas sobre la política estadounidense y la guerra con Irán, que llevó al Brent a caer casi 10% y cotizar por debajo de US$100 por barril.
La victoria demócrata cambia las expectativas del mercado
Los demócratas obtuvieron el control de la Cámara de Representantes y el Senado, un resultado que limitará la capacidad de Trump para impulsar su agenda fiscal y legislativa. El presidente manifestó su disposición a trabajar con la oposición tras la derrota republicana.
Aunque inicialmente los futuros bursátiles cayeron con fuerza ante el temor de una regulación más estricta de la inteligencia artificial, los inversionistas regresaron a las acciones al considerar que el nuevo equilibrio político podría reducir la expansión fiscal, las decisiones imprevisibles y las presiones sobre las tasas de interés.
La caída del petróleo reforzó ese cambio de percepción. Los resultados electorales fueron interpretados como una señal de mayor presión política para poner fin a la guerra con Irán, un conflicto que había elevado los precios de la energía y complicado las perspectivas de inflación.
Fawad Razaqzada, analista de mercados de FOREX.com, explicó que la recuperación respondió, en parte, a la desaparición de la incertidumbre electoral y a que el mercado ya había incorporado parcialmente la posibilidad de una victoria demócrata.
“Sería reacio a perseguir al mercado al alza, especialmente después de la volatilidad que hemos visto recientemente”, advirtió Razaqzada, quien considera que los riesgos todavía se inclinan hacia nuevas caídas una vez que disminuya la reacción inicial.
George Saravelos, responsable global de estrategia cambiaria de Deutsche Bank, sostuvo que la amplia mayoría demócrata y la disposición de Trump a negociar podrían limitar las decisiones políticas más extremas y reducir las primas de riesgo.
Jason Pride, de Glenmede, destacó a Bloomberg que los mercados históricamente han mostrado un mejor desempeño cuando ninguna fuerza política puede aprobar sus iniciativas sin negociar con la oposición. Esta perspectiva contribuyó a transformar el temor inicial a un Congreso demócrata en expectativas de mayor estabilidad.
La perspectiva de un menor crecimiento del gasto público impulsó los bonos del Tesoro y redujo sus rendimientos. El Tesoro estadounidense también modificó sus directrices de emisión de deuda, una medida que podría permitir recortes en las colocaciones de bonos de mayor plazo durante 2027.
Ryan Detrick, de Carson Group, señaló que la desaparición de la incertidumbre electoral favoreció el regreso de los compradores, pese a las preocupaciones por una mayor regulación de la IA.
La evolución histórica ofrece argumentos a favor de una recuperación bursátil, aunque con matices. Según Carson Investment Research, el S&P 500 ha ganado en promedio 4,9% anual cuando un presidente republicano gobierna con ambas cámaras bajo control demócrata.
Ese desempeño contrasta con el avance promedio de 14% registrado cuando los republicanos mantienen una de las cámaras. Lori Calvasina, responsable de estrategia de acciones estadounidenses de RBC Capital Markets, advirtió a Bloomberg que los antecedentes de esta configuración política son menos favorables.
La IA enfrenta nuevas presiones regulatorias
El triunfo demócrata abrió interrogantes sobre la expansión de los centros de datos, una de las principales fuentes de inversión de las grandes compañías tecnológicas.
En Texas, la gobernadora electa Gina Hinojosa propuso suspender las autorizaciones para nuevos centros de datos hasta que se establezcan mayores controles sobre el consumo de electricidad y agua. El estado concentra cerca de 30% de la capacidad estadounidense prevista para entrar en funcionamiento en 2028.
Las victorias demócratas en Georgia y Ohio también elevaron las expectativas de una supervisión más estricta. Según Bloomberg, hasta la mitad de las nuevas instalaciones proyectadas en Estados Unidos podría enfrentar mayores obstáculos regulatorios.
Así se comportan las acciones de SpaceX
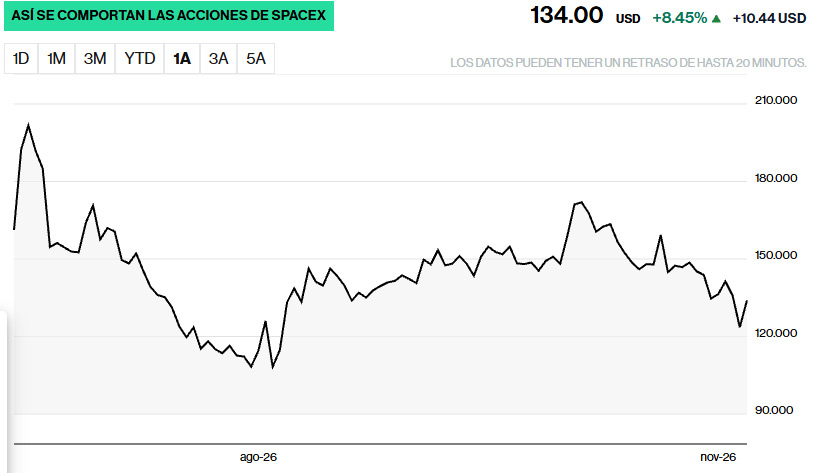
Los datos pueden tener un retraso de hasta 20 minutos.
Sin embargo, el mercado comenzó a distinguir entre mayores exigencias para construir centros de datos y una interrupción del ciclo de inversión en IA. Ulrike Hoffmann-Burchardi, de UBS Global Wealth Management, señaló que la demanda subyacente continúa sólida y que una supervisión más estricta no necesariamente detendrá las inversiones.
Amazon (AMZN), Apple (AAPL) y Microsoft (MSFT) avanzaron más de 6% cada una, mientras el grupo de las siete grandes tecnológicas recuperó parte de las pérdidas acumuladas en las últimas semanas. Los inversionistas apostaron a que el crecimiento del sector podría mantenerse pese a los cambios políticos.
La incertidumbre afectó especialmente a Tesla (TSLA) y SpaceX (SPCX), compañías vinculadas a Elon Musk. Ambas registraron pérdidas ante la posibilidad de un mayor escrutinio político y regulatorio.
En contraste, los resultados favorables de AMD (AMD) y Super Micro Computer (SMCI) ofrecieron apoyo a las compañías relacionadas con la infraestructura de IA. AMD presentó previsiones de ventas superiores a las estimaciones, mientras Super Micro elevó sus perspectivas anuales de ingresos.
Andrew Tyler, del equipo de inteligencia de mercados de JPMorgan (JPM), consideró poco probable que el Congreso consiga imponer restricciones significativas al sector, debido a la capacidad de Trump para vetar iniciativas legislativas.
El petróleo se desploma y el oro supera los US$4.000
El Brent cayó cerca de 10% y perforó los US$100 por barril, con un mínimo durante la jornada de US$93,22, su menor nivel en dos meses. El WTI también descendió por debajo de US$90, ante las expectativas de un desenlace más rápido de la guerra entre Estados Unidos e Irán.

La presión vendedora aumentó después de que el vicepresidente JD Vance atribuyera directamente parte de la derrota republicana al conflicto. El líder demócrata Chuck Schumer también prometió impulsar medidas para poner fin a la guerra, mientras Trump afirmó que no tenía planes inmediatos de intensificar los ataques.
Las declaraciones alimentaron las expectativas de una posible distensión del conflicto, aunque las negociaciones mediadas por Qatar y Pakistán todavía no habían conseguido avances decisivos.
Emily Ashford, responsable de investigación energética de Standard Chartered, había advertido que las próximas 72 horas serían decisivas para determinar si las señales diplomáticas se traducían en una mejora real del panorama energético.
La magnitud del descenso también respondió a factores técnicos. Los operadores que siguen tendencias redujeron sus posiciones compradoras en Brent, lo que amplificó la presión sobre los precios en una jornada de elevada volatilidad, destacó Bloomberg.
El oro subió 3,4%, hasta US$4.063,71 por onza, favorecido por la caída del dólar y de los rendimientos de los bonos estadounidenses. La plata avanzó 4,9%, hasta US$52,26, mientras el mercado evaluó la posibilidad de menores presiones inflacionarias.
El cobre también recuperó terreno después de haber registrado pérdidas al comienzo de la jornada, en medio de la recuperación de las bolsas y el debilitamiento del dólar.
En Europa, el Stoxx 600 cerró con un avance de 1,8%, su mayor ganancia desde junio, impulsado por los bancos, las compañías de lujo y las energías renovables. Las empresas de defensa retrocedieron ante la posibilidad de mayores restricciones al gasto militar estadounidense.
El bitcoin (XBTUSD), por su parte, superó los US$80.000 y llegó a avanzar más de 4%, hasta situarse por encima de US$81.000. La recuperación se produjo pese a las preocupaciones por un eventual endurecimiento regulatorio bajo el nuevo Congreso.
El empleo y el comercio exterior superaron las previsiones
Los inversionistas también analizaron nuevos datos económicos. Las empresas estadounidenses crearon 86.000 empleos privados en octubre, por encima de los 67.000 previstos por los economistas, según ADP Research. Fue el segundo mes consecutivo con ese ritmo de contratación.
La expansión abarcó empresas de todos los tamaños y sectores como comercio, transporte, educación, salud y construcción. Los trabajadores que cambiaron de empleo registraron un aumento interanual de 7,6% en su remuneración.
Nela Richardson, economista jefe de ADP, señaló que las compañías continuaron con sus contrataciones y que los trabajadores encontraron incentivos adicionales, como bonificaciones, horas extra y mayores salarios.
La atención se trasladará al informe oficial de empleo del viernes, para el cual los economistas esperan la creación de 65.000 puestos de trabajo en octubre.
Por otra parte, el déficit comercial estadounidense se redujo 0,7% en septiembre, hasta US$105.000 millones, frente a los US$107.900 millones previstos. Las exportaciones aumentaron 1,9%, mientras las importaciones crecieron 1,2%.
Tras el cierre, la atención de los inversionistas quedó centrada en la evolución de las negociaciones con Irán, las posibles restricciones a los centros de datos y las perspectivas de las tasas de interés.
Aunque el alivio electoral impulsó una recuperación significativa, persistieron las dudas sobre el costo de financiar la expansión tecnológica. Alex Altmann, de Barclays, advirtió que las elecciones no resolvieron las principales preocupaciones sobre la rentabilidad de la IA.
¿Cómo va el dólar hoy en América Latina?
El dólar registró su mayor caída en dos meses después de que los demócratas conquistaran ambas cámaras del Congreso estadounidense. El índice Bloomberg Dollar Spot retrocedió alrededor de 0,4%, presionado por las expectativas de un bloqueo político que podría limitar la expansión fiscal y moderar las inversiones en inteligencia artificial.
La caída del petróleo y de los rendimientos de los bonos del Tesoro también contribuyó a debilitar a la divisa. La posibilidad de una mayor supervisión del gasto en IA y de un menor impulso fiscal llevó a los inversionistas a reconsiderar esas apuestas.
Howard Du, estratega de TD Securities, señaló a Bloomberg que un Congreso dividido entre demócratas y republicanos podría dificultar el aumento del déficit fiscal y reducir las perspectivas de crecimiento excepcional de Estados Unidos en 2027. No obstante, descartó una depreciación pronunciada del dólar debido a las perspectivas de política monetaria y la falta de alternativas atractivas.
En medio de ese contexto, las monedas de América Latina avanzaron. El peso chileno (USDCLP), el mexicano (USDMXN) y el colombiano (USDCOP) ganaron, al igual que el sol peruano (USDPEN), el real brasileño (USDBRL) y el peso argentino (USDARS).
Las noticias corporativas del día:
– CVS Health (CVS), valorada en US$117.000 millones, separará su negocio de farmacias minoristas en una empresa cotizada independiente llamada CVS Pharmacy durante el primer semestre de 2028. La división genera cerca de US$139.000 millones anuales. CVS también elevó su previsión de ganancias para 2026 a al menos US$8,20 por acción. Sus acciones cayeron 3,2%.
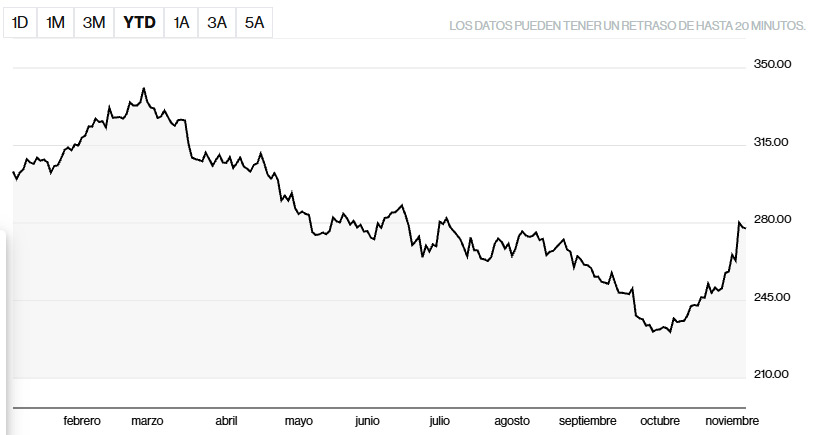
– McDonald’s (MCD) registró una caída de 0,2% en ventas comparables en EE.UU. durante el tercer trimestre, menor de lo esperado, gracias a un mayor gasto por pedido pese al menor tráfico. La compañía redujo su meta de aperturas globales a unas 2.500 este año y reportó ganancias ajustadas de US$3,57 por acción. Sus acciones subieron 2,4%.
Así se han comportado las acciones de Mcdonalds
– Uber (UBER) registró US$29.500 millones en reservas de movilidad en el tercer trimestre, por debajo de lo esperado, ante escasez de conductores fuera de EE.UU. Para el cuarto trimestre prevé reservas totales de US$63.250 millones a US$65.250 millones. Su negocio de entregas destacó, con un crecimiento de 40% en reservas de supermercados y comercios.
– Itaú Unibanco (ITUB4) elevó 6,2% su beneficio neto ajustado, a 12.600 millones de reales (US$2.400 millones), mientras su rentabilidad sobre patrimonio alcanzó 23,6%. La morosidad a más de 90 días se mantuvo contenida en 2%, pese a las altas tasas. El costo del crédito aumentó 10%, a 10.400 millones de reales (US$2.000 millones).
Esta historia se actualizó al cioerre del mercado.
Artículo basado en información de bloomberglinea.com