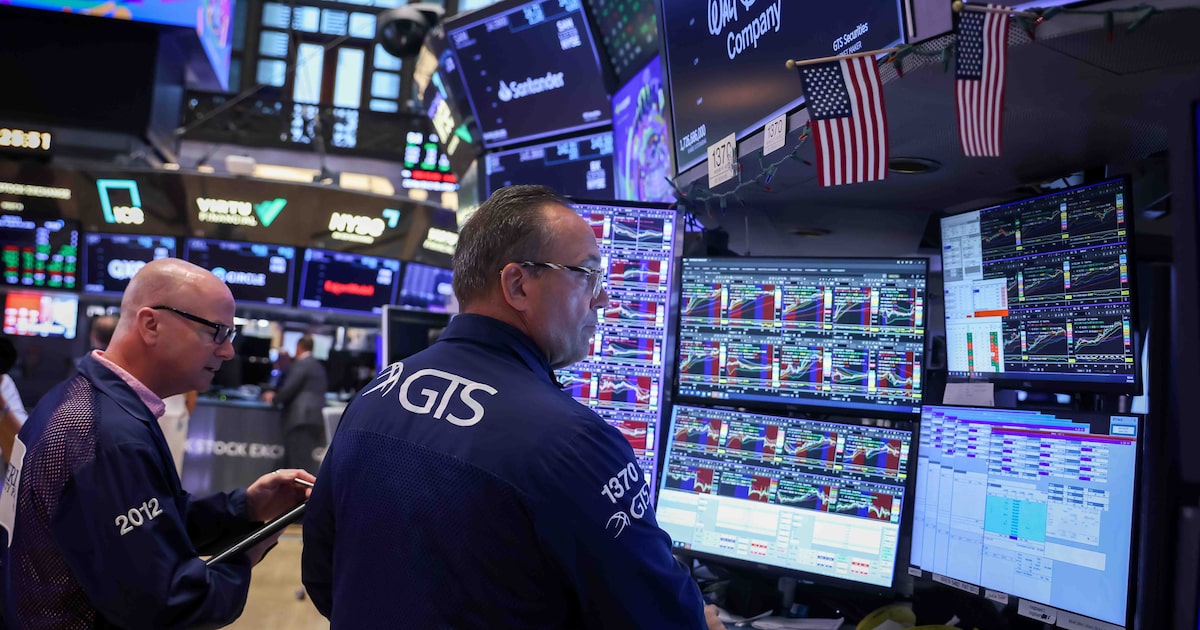
Wall Street profundizó sus pérdidas este viernes, ante las crecientes dudas sobre la rentabilidad de las inversiones en inteligencia artificial (IA) y el repunte del petróleo, que reavivó las preocupaciones inflacionarias y presionó al mercado de bonos estadounidense.
El S&P 500 retrocedió 1,09% y acumuló una pérdida semanal de más de 2%, su peor desempeño desde junio. El Nasdaq 100 cedió 2,5% y registró su mayor caída semanal desde 2025, en medio de una nueva ola de ventas de acciones tecnológicas.
El índice de semiconductores de Filadelfia extendió sus pérdidas por octava sesión consecutiva, una racha no vista desde 2008. El S&P 500 permaneció a menos de 2,5% de su máximo histórico de cierre, pese al deterioro del apetito por riesgo.
CoreWeave profundizó las dudas sobre la IA
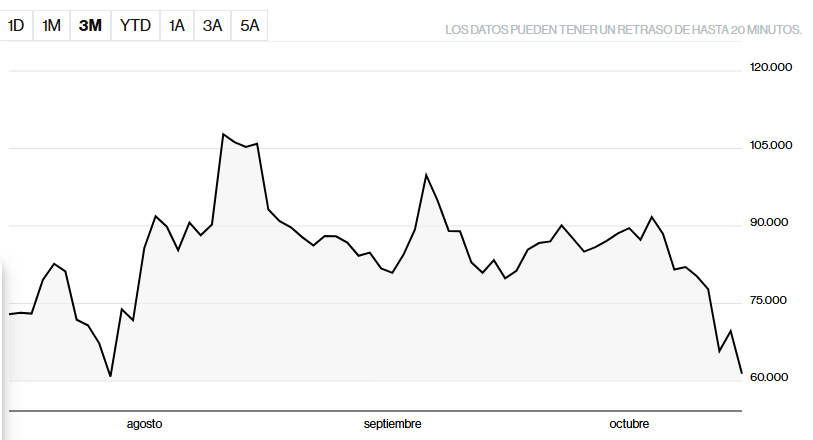
La presión tecnológica se concentró en CoreWeave (CRWV), cuyas acciones llegaron a caer 14% durante la jornada, después de que sus bonos alcanzaran niveles asociados con dificultades financieras. La compañía depende de deuda de alto rendimiento para financiar su infraestructura de centros de datos.
Así se han comportado las acciones de Coreweave
Fawad Razaqzada, analista de Forex.com, señaló que el debate del mercado pasó del potencial de crecimiento de la IA a la rentabilidad de las inversiones necesarias para desarrollarla. Bloomberg Intelligence estima que el gasto anual de capital de las grandes tecnológicas se aproxima a US$1 billón.
Pese a las preocupaciones, Cathie Wood, fundadora de ARK Investment Management, también defendió las perspectivas de CoreWeave y confirmó compras de sus acciones y de Cerebras Systems (CBRS). La inversionista considera que la demanda de capacidad informática permitirá superar las dificultades de financiamiento.
La presión también alcanzó al sector financiero. El índice KBW Bank acumuló seis semanas consecutivas de pérdidas, su peor racha desde 2008, y retrocedió cerca de 13% desde su máximo de agosto. Citigroup, Bank of America, Morgan Stanley y State Street figuraron entre los más afectados.
Herman Chan, analista de Bloomberg Intelligence, atribuyó la debilidad bancaria al riesgo de menor crecimiento económico, mayores pérdidas crediticias y resultados trimestrales mixtos. JPMorgan Chase, en contraste, acumuló un avance semanal cercano a 1,7%.
El petróleo y la Fed elevaron la presión sobre los bonos
El deterioro de las acciones coincidió con un nuevo repunte energético. El Brent superó US$109 por barril y acumuló un avance semanal cercano a 4%, mientras el WTI rebasó US$100, ante las dudas sobre un acuerdo impulsado por Donald Trump para aumentar la oferta de diésel ruso.
Un grupo de legisladores estadounidenses presentó un proyecto para bloquear la operación con Moscú, por considerar que podría facilitar ingresos para financiar la guerra en Ucrania. A ello se sumaron los ataques iraníes contra embarcaciones en el estrecho de Ormuz y las interrupciones de suministro ruso.
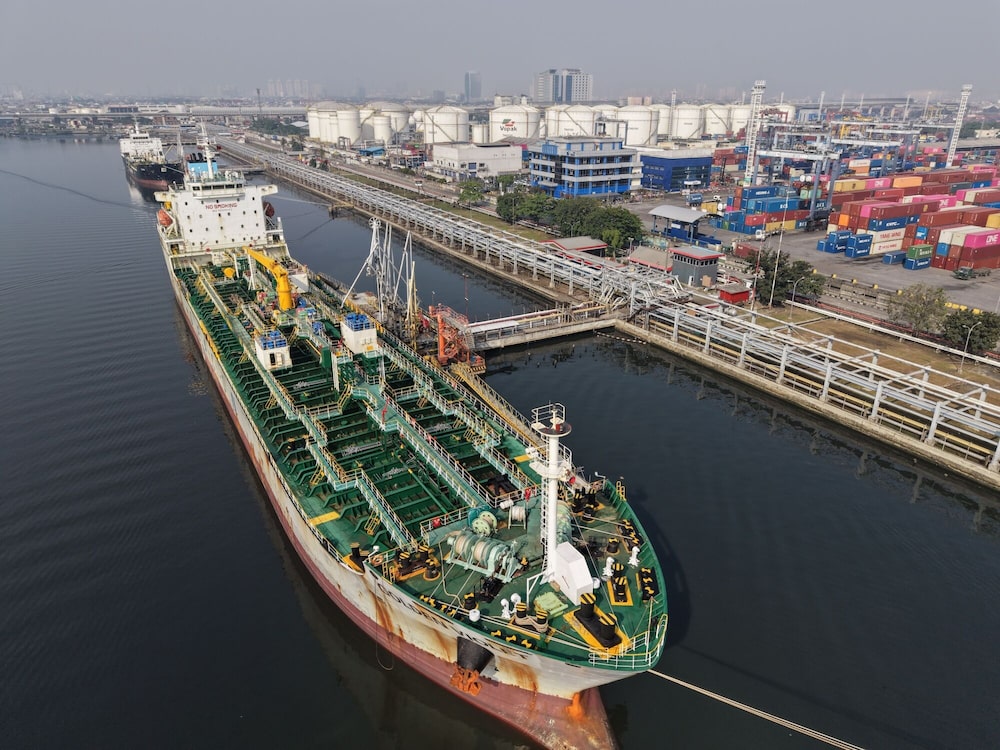
Estados Unidos ofreció liberar hasta 17 millones de barriles de su Reserva Estratégica de Petróleo. Por su parte, los países miembros de la Agencia Internacional de Energía acordaron aportar otros 100 millones de barriles de una intervención iniciada en marzo.
El encarecimiento energético presionó nuevamente los bonos del Tesoro estadounidense. Los rendimientos aumentaron después de que el Departamento del Tesoro evitara ofrecer señales concretas sobre una posible reducción de las emisiones de deuda de largo plazo.
Los inversionistas esperaban indicios de cambios en las subastas de bonos a 20 y 30 años, según reportó Bloomberg. Sin embargo, el Tesoro planteó consultas generales sobre la demanda futura de deuda, lo que decepcionó a quienes anticipaban medidas para contener los costos de financiamiento.
En política monetaria, Kevin Warsh reforzó las expectativas de que la Reserva Federal mantendrá las tasas sin cambios el 28 de octubre. La probabilidad de un aumento rondó 20%, aunque el mercado todavía descontaba otro incremento de 25 puntos básicos antes de finalizar el año.
La Fed elevó las tasas en 25 puntos básicos en septiembre, su primer aumento desde 2023. Aunque varios funcionarios consideran posible otro ajuste este año, las declaraciones de Warsh reforzaron las expectativas de una pausa en la reunión del 27 y 28 de octubre.
Economistas de Goldman Sachs (GS), encabezados por Jan Hatzius, consideran que el banco central mantendrá las tasas sin cambios este mes y ejecutará un último aumento en diciembre. Warsh también advirtió que la IA podría impulsar la demanda económica antes de elevar la productividad.
Michael Hartnett, estratega de Bank of America (BAC), mantiene una perspectiva más defensiva para las próximas tres o cuatro semanas. Su análisis apunta a los rendimientos reales de 3%, la inflación persistente y la incertidumbre por las elecciones legislativas de noviembre.
Emergentes y metales encontraron alivio
Fuera de Wall Street, las acciones y monedas emergentes recuperaron parte de sus pérdidas ante la debilidad del dólar. El índice MSCI de acciones emergentes avanzó alrededor de 0,8%, con el won surcoreano y el florín húngaro entre las divisas más favorecidas.
Los metales industriales, en contraste, mostraron una recuperación. El cobre avanzó 0,1% hasta US$14.365 por tonelada, el aluminio subió 0,8% hasta US$3.010 y el zinc ganó 0,6% hasta US$3.685, aunque persistieron las dudas sobre la demanda.
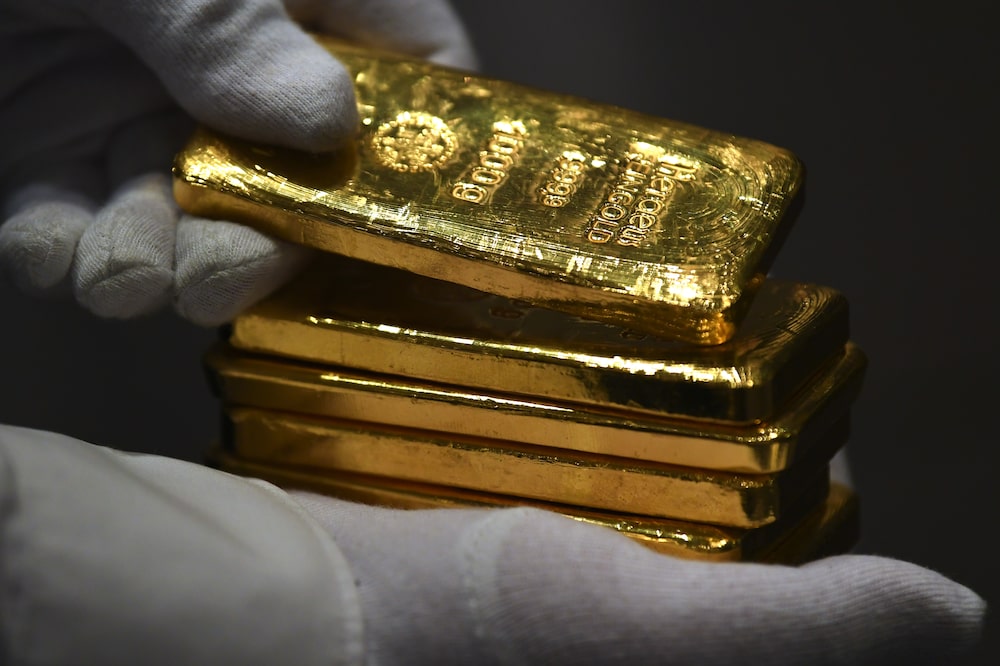
El oro cayó 0,03% hasta US$4.17 0por onza, después de subir 1,6% el jueves, su mayor ganancia en más de dos semanas. El metal acumuló pocos cambios en la semana, ante las persistentes presiones inflacionarias en Estados Unidos.
La próxima prueba para Wall Street llegará con los resultados de Tesla (TSLA) y Meta Platforms (META) el miércoles, seguidos por Microsoft (MSFT) el 28 de octubre y Amazon (AMZN) el 29. Los inversionistas buscarán señales de que las ganancias corporativas pueden justificar las elevadas inversiones en IA.
¿Cómo va el dólar hoy en América Latina?
El dólar retrocedió este viernes y sumó su peor semana en más de un mes, con lo que interrumpió una racha de cuatro semanas consecutivas de ganancias. El índice Bloomberg Dollar Spot llegó a caer 0,4%, mientras el euro avanzó frente a la divisa estadounidense.
La presión sobre el dólar aumentó después de las declaraciones de Warsh durante las reuniones del FMI. Noah Buffam, estratega de CIBC Capital Markets, señaló que los inversionistas interpretaron el silencio de Warsh como una señal de que la Fed probablemente mantendrá las tasas sin cambios este mes.
En medio de la mayor aversión al riesgo, las monedas de América Latina cayeron en su mayoría. El real brasileño (USDBRL) avanzó, mientras el peso mexicano (USDMXN), el sol peruano (USDPEN), el peso chileno (USDCLP), el argentino (USDARS) y el colombiano (USDCOP) retrocedieron.
Las noticias corporativas del día:
– Vale (VALE) estima que cerca del 10% del mineral de hierro transportado por mar, unos 160 millones de toneladas, opera con pérdidas por el alza de energía y fletes. Los futuros cayeron por debajo de US$90 por tonelada y acumulan una baja de 15% en 2026.
– Adobe (ADBE) acumula al menos 15 rebajas de recomendación este año y un récord de siete analistas aconsejan vender sus acciones, ante el temor de que la IA reduzca la demanda por productos como Photoshop. La acción cae casi 30% en 2026 y Wells Fargo (WFC) recortó su precio objetivo a US$225, mientras HSBC lo bajó a US$267.
– ExxonMobil (XOM) anticipa un fuerte aumento de sus ganancias por refinación en el tercer trimestre, con márgenes que aportaron unos US$4.500 millones adicionales ante las disrupciones globales de combustibles. El margen de refinación estadounidense subió 28% y alcanzó un récord, aunque menores precios del petróleo restaron cerca de US$1.300 millones a los resultados.
– Boeing (BA) cae 26% desde su máximo de enero, pero ningún analista seguido por Bloomberg recomienda vender sus acciones. Wall Street apuesta por una recuperación de entregas del 737, aunque persisten riesgos por retrasos regulatorios, petróleo sobre US$100 y débil flujo de caja. Boeing prevé entre US$1.000 millones y US$3.000 millones de flujo de caja libre este año.
Esta historia se actualizó al cierre del mercado.
Artículo basado en información de bloomberglinea.com