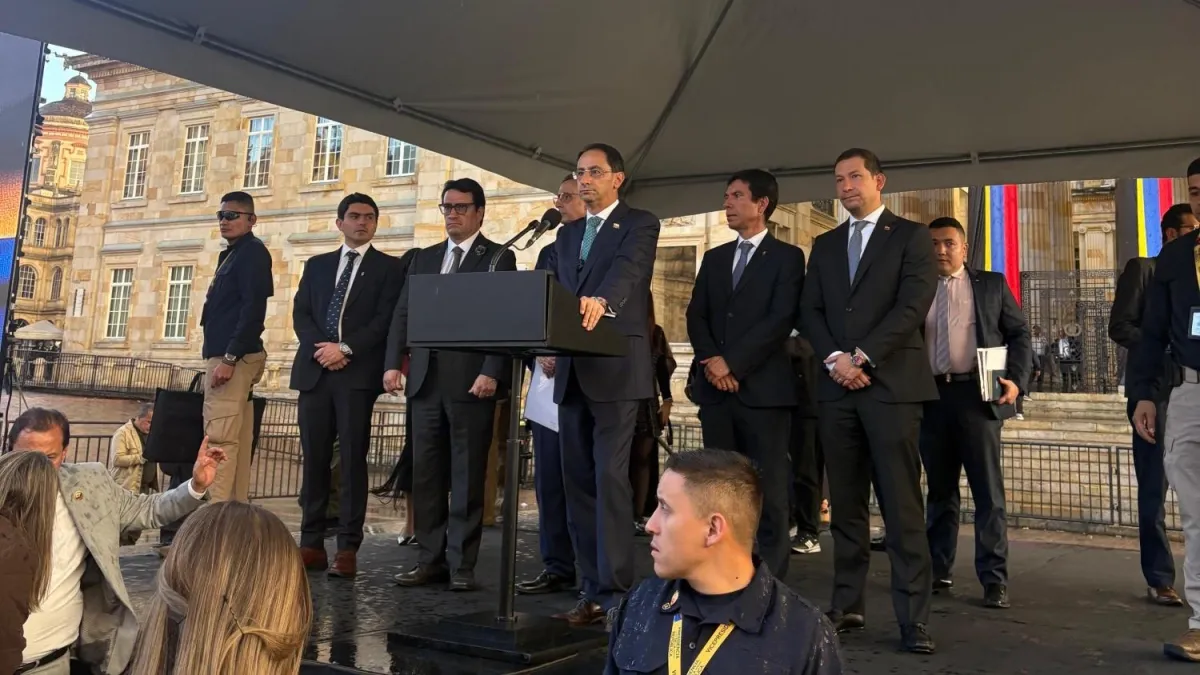
El Gobierno del presidente Abelardo De La Espriella radicó este 29 de octubre del 2026 ante la secretaría de la Cámara de Representantes el proyecto de ley de rescate fiscal con el que prevé reducir en 2,2% el gasto público.
“Arreglar hoy es mejor que quebrar mañana. El gobierno anterior nos dejó una bomba de tiempo, y por eso presentamos la Ley de Rescate Económico para salvar a Colombia de la quiebra, de perder 360.000 empleos y de entrar en recesión. El Estado se aprieta el cinturón, aportan más los que más tienen y el que menos tiene, recibirá más”, dijo el vicepresidente de la Republica José Manuel Restrepo aseguró.
¿Cuáles son los impuestos?
Según el Gobierno Nacional son 106 artículos y dentro de estos se entregan facultades extraordinarias al presidente de la República, Abelardo De La Espriella por el término de seis meses contados a partir de la vigencia de la presente ley, para: suprimir, fusionar y escindir ministerios y departamentos administrativos, así como determinar o modificar su denominación, objetivos, estructura orgánica y orden de precedencia, y definir la integración de los sectores administrativos respectivos.
También podrán hacer esto a las unidades administrativas especiales, agencias, establecimientos públicos y demás entidades u organismos administrativos del orden nacional creados o autorizados por la ley. Se propone reasignar funciones y competencias orgánicas entre las entidades y organismos de la administración pública nacional, con el fin de eliminar la duplicidad de funciones y la colisión de competencias.
Se propone crear el programa de movilización, enajenación y optimización de activos del Estado. Las entidades públicas del orden nacional, incluidas las entidades financieras de carácter estatal, las empresas industriales y comerciales del Estado, deberán identificar los bienes inmuebles, bienes muebles, participaciones accionarias o en el capital social, derechos fiduciarios, derechos económicos, derechos de propiedad intelectual y derechos o posiciones jurídicas a favor de una entidad pública, en cumplimiento de una disposición legal o de una decisión de autoridad competente, y demás activos de su propiedad que no requieran para el ejercicio de sus funciones para efectos de reportarlos al Sistema de Información para la Gestión de Activos (SIGA) administrado por la Central de Inversiones S.A.
Cambios en la renta de las personas naturales
Otro de los grandes cambios que tendrá esta nueva reforma tributaria está enfocado en el impuesto de renta para personas naturales, con este se crea un nuevo umbral y desde ahora las personas con ingresos de $37.709.280 millones al año, es decir, desde $3.100.000 millones hasta $4.757.000 millones tendrían que declarar y adicionalmente pagarían una retención en la fuente del 9%.
Sin embargo, el experto Lisandro Junco, exdirector de la Dian, explicó en una entrevista radial que, como hay unas rentas exentas, el valor a partir del cual se comenzaría a declarar renta estaría alrededor de los $4’100.000.
Aportes en salud serán más costosos
Cambiarán las cotizaciones para el régimen contributivo de salud. A partir del primero de enero del 2027 en el porcentaje del ingreso o salario base de cotización cambiará. La cotización a cargo del empleador será del 8,5%, y la cotización a cargo del empleado desde 1 hasta dos salarios mínimos será del 4%, de 2 a 4 sube a 5,5%, de 4 a 5 6%, de 5 a 10 6,5%, de 10 a 15 7%, de 15 a 20 hasta 7,5% y de 20 a 25 8%.
A estos sectores les aumentarán el IVA
Dentro del articulado se incrementará el IVA al 19% a los juegos de suerte y azar, licores, vinos, aperitivos, ultraprocesados, plataformas de comercio en línea como Shein, Temu y Amazón, cigarrillos y vapeadores.
Se reduce renta para jurídicos, pero bancos pagarán una tarifa de 5 puntos más
Otro de los puntos clave que tendrá este articulado tiene que ver con la tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del 33% para el año gravable 2027 y del 31% a partir del año gravable 2028.
Sin embargo, para las instituciones financieras, las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores deberán liquidar cinco puntos adicionales al impuesto sobre la renta y complementarios durante los periodos gravables 2027, 2028, 2029 y 2030, siendo en total la tarifa del 38% para el año 2027 y del 36% para los años 2028, 2029 у 2030.
“Los puntos adicionales de los que trata el presente parágrafo solo son aplicables a las personas jurídicas que, en el año gravable correspondiente, tengan una renta gravable igual o superior a ciento veinte mil (120.000) UVT o $6.284 millones. La sobretasa de que trata este parágrafo está sujeta a un anticipo del 100% del valor de la misma, calculado sobre la base gravable del impuesto sobre la renta y complementarios sobre la cual el contribuyente liquidó el mencionado impuesto para el año gravable inmediatamente anterior. El anticipo de la sobretasa del impuesto sobre la renta y complementarios deberá pagarse en dos cuotas iguales anuales en los plazos que fije el reglamento“, señala el documento.
Cambia el IVA para algunos alimentos
Según el exdirector de la Dian Lisandro Junco el IVA para varios grupos de alimentos tendrán importantes cambios.
“Los primeros comentarios del PL de Rescate Fiscal: a. IVA. Es el corazón de la reforma. La tarifa general sigue en 19%, pero desaparece la tarifa del 5% desde 2028: café, azúcar, aceites, pastas, chocolate, medicina prepagada y más pasan al 19%. Carros eléctricos, híbridos y bicicletas al 19%. b. La lista de bienes excluidos se disminuye: Salen frutas y verduras frescas, café en grano, maíz, sal, abonos, plaguicidas, tractores, computadores, celulares y paneles solares. Se quedan papa, yuca, pan, arepa, panela, agua, gas y energía“, resaltó el experto.
Los primeros comentarios del PL de Rescate Fiscal:
a. IVA. Es el corazón de la reforma. La tarifa general sigue en 19%, pero desaparece la tarifa del 5% desde 2028: café, azúcar, aceites, pastas, chocolate, medicina prepagada y más pasan al 19%. Carros eléctricos, híbridos y bicicletas al 19%.
b. La lista de bienes excluidos se disminuye: Salen frutas y verduras frescas, café en grano, maíz, sal, abonos, plaguicidas, tractores, computadores, celulares y paneles solares. Se quedan papa, yuca, pan, arepa, panela, agua, gas y energía.
c. Renta personas naturales: hoy se empieza a pagar desde 1.090 UVT. La reforma baja el umbral a 720 UVT con tarifa del 9%. Más clase media entra a declarar y pagar.
d. La renta exenta del 25% de PN, baja de 790 a 630 UVT, el tope de deducciones de 1.340 a 1.180 UVT y desaparece la deducción de 72 UVT por dependiente.
e. Internet estrato 1, 2 y 3 pierde su beneficio de IVA.
f. Boletas de cine y eventos deportivos, hosting y nube quedan gravados. Los licores pagarán IVA del 19% además del impuesto al consumo, que sube al 35%.
g. Crean, EfectIVA” desde 2028: devolución del IVA pagado, 100% para personas en pobreza y decreciente (50/40/30%) para vulnerables. Por persona, no por hogar.
h. Empresas: la renta baja de 35% a 33% en 2027 y 31% desde 2028. La tasa mínima del 15% solo quedará para multinacionales de más de EUR 750 millones. Bancos siguen con 5 puntos extra hasta 2030.
i. La exoneración de parafiscales y salud, que hoy cubre salarios hasta 10 SMLMV, queda solo hasta 2 SMLMV (parcial hasta 3). Volver a pagar SENA, ICBF y salud por casi toda la nómina.
j. Impuesto al patrimonio: se suaviza. Umbral de 72.000 a 95.500 UVT, tarifa máxima del 1% (hoy 1,5%) y con fecha de vencimiento: 2027-2030.
k. Nuevo régimen RUGE para megainversiones: renta al 20% o 26%, dividendos al exterior al 8%, depreciación acelerada, sin patrimonio y estabilidad jurídica. Y vuelve la normalización: 15% por activos omitidos, 5% si son cripto.
No CAMBIO: Sigue el 4×1000, régimen SIMPLE, dividendos de residentes, ganancias ocasionales al 15%, zonas francas, ZOMAC y ZESE, deducción de intereses de vivienda y tratamiento de pensiones.
LEIDY JULIETH RUIZ CLAVIJO
Artículo basado en información de portafolio.co