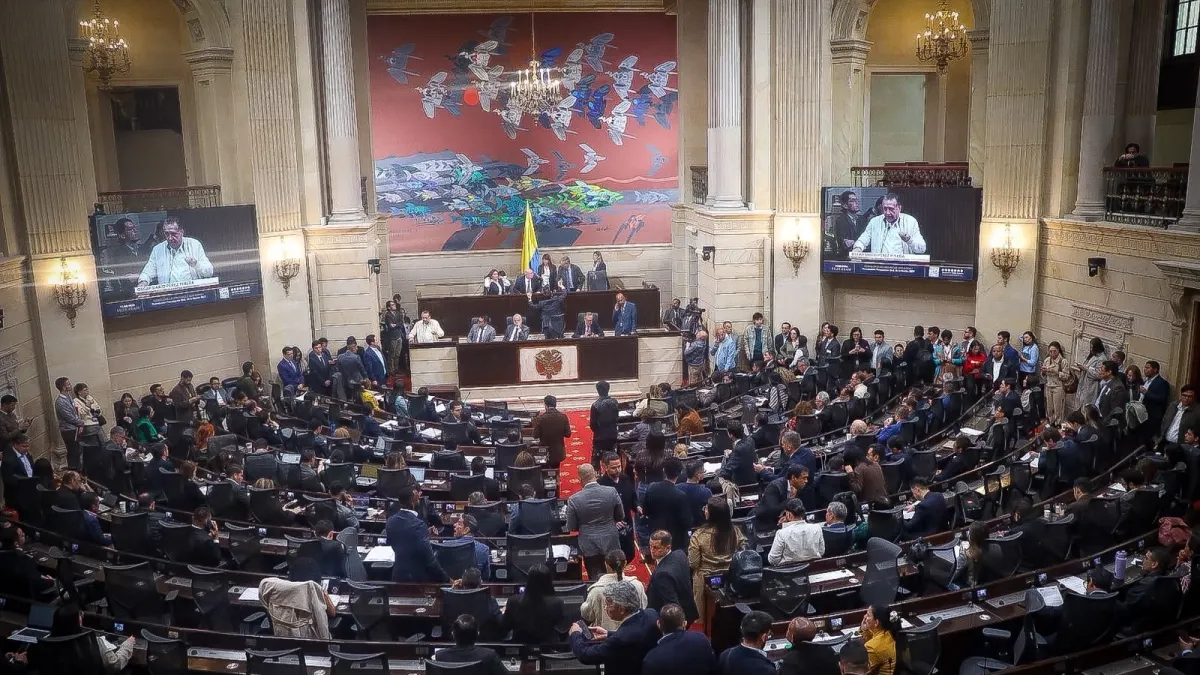
El Presupuesto General de la Nación (PGN) para 2027 avanzó en su primer debate en las Comisiones Económicas Conjuntas del Senado y la Cámara, en una discusión que ahora deja el foco sobre el ajuste fiscal que deberá acompañar las cuentas del próximo año.
Daniel Velandia, economista jefe de Credicorp Capital, y Juana Téllez, de BBVA Research, coincidieron en destacar el mayor “sinceramiento” fiscal y la necesidad de avanzar hacia un ajuste.
El proyecto deberá enfrentar ahora su último debate en sesiones simultáneas del Senado y la Cámara de Representantes antes del 20 de octubre. Para Velandia, el monto aprobado en comisiones difícilmente tendrá modificaciones sustanciales en las plenarias, pues considera que existe un consenso entre el Gobierno y el Congreso alrededor de esa cifra. Además, recordó que históricamente no suelen presentarse cambios en los montos entre las comisiones económicas y las plenarias.
El economista jefe de Credicorp Capital destacó que el Gobierno realizó un ejercicio de sinceramiento de las cuentas fiscales al incorporar obligaciones que anteriormente no estaban contempladas. Su lectura coincide parcialmente con la de Téllez, quien señaló que el nuevo Gobierno aumentó el monto presupuestal porque habían quedado compromisos por fuera, algunos de ellos visibles, como el Fondo de Estabilización de Precios de los Combustibles (Fepc), pensiones, salud y salarios.
Para Téllez, conocer la magnitud del problema fiscal constituye un elemento relevante dentro de la discusión. “Nos sinceramos como le decimos a todos”, afirmó la economista jefe de BBVA Research para Colombia, al señalar que anteriormente existían problemas de sinceramiento en las cuentas. Ahora, dijo, el país tiene mayor claridad sobre las obligaciones que deberá asumir y sobre la dimensión del ajuste que viene.
La economista también resaltó que el nuevo monto del presupuesto fue aprobado en primer debate con “mayorías relevantes” en el Congreso. Desde su perspectiva, esto muestra que existe un respaldo legislativo importante para avanzar en la discusión fiscal. Sin embargo, el tamaño del presupuesto continúa siendo un punto de atención, especialmente porque buena parte de las obligaciones incorporadas corresponden a compromisos que deben ser atendidos por el Estado.
Velandia, por su parte, considera que el monto no debería aumentar durante el trámite legislativo. Según explicó, el ejercicio presentado por el Gobierno recoge cifras revisadas por expertos fiscales y exministros, y señala incluso que el Comité Autónomo de la Regla Fiscal habría avalado los números presentados. A esto se suma que varias proposiciones buscaban aumentar el gasto durante la discusión en las comisiones.
El principal desafío está en que mantener el presupuesto sin medidas adicionales tendría impacto significativo sobre las cuentas públicas. Velandia señaló que, sin hacer nada adicional, el déficit fiscal del próximo año alcanzaría el 9,4% del PIB. Por eso, considera que ese resultado debería representar “el peor escenario posible” y no convertirse en el escenario base de las finanzas públicas para 2027.

Se plantea un ajuste fiscal de hasta $50 billones.
Ajuste fiscal de $40 a $50 billones concentra la próxima discusión
Con el primer debate superado, la atención comienza a trasladarse hacia la ley de rescate fiscal que deberá acompañar el presupuesto. Téllez anticipó que será un proceso complejo y exigente, pues los ejercicios que se han realizado sobre la capacidad de ajuste de Colombia muestran que no resulta sencillo reducir rápidamente entre $40 billones y $50 billones del gasto o de las necesidades fiscales.
La economista de BBVA Research calificó el ajuste que viene como “muy doloroso” y señaló que será necesario comprender la dimensión del esfuerzo fiscal. Su planteamiento parte de una preocupación central: el país debe corregir la dinámica de gasto y establecer quién asumirá el costo de las obligaciones que se incorporan a las cuentas públicas. “No vamos a seguir gastando como lo estábamos haciendo sin saber quién iba a pagar eso”, sostuvo.
La estructura preliminar planteada por el Gobierno contempla que cerca del 70% del ajuste provenga de recortes de gasto y el 30% restante de mayores ingresos. Aunque todavía no se conocen los detalles de la nueva ley fiscal, Velandia identificó que algunos frentes podrían concentrar la reducción del gasto, entre ellos los subsidios, la contratación pública, el gasto corriente y determinados fondos.
Uno de los puntos señalados por Credicorp Capital está relacionado con la focalización de los subsidios de servicios públicos. Velandia citó un dato entregado recientemente por el ministro, según el cual el 80% de las familias recibe subsidios de servicios públicos, mientras la pobreza se ubica en 25%. A partir de esa diferencia, el economista plantea que existe un espacio para revisar la cobertura y determinar si los beneficios están llegando a quienes realmente deberían recibirlos.
Otro frente mencionado es el subsidio a la gasolina, que, según Velandia, representa alrededor de medio punto porcentual del PIB cada año. También aparece la contratación pública, sobre la cual algunas cifras citadas por el economista sugieren que habría registrado un incremento cercano a un punto del PIB durante los últimos cuatro años. Estos componentes forman parte de los temas generales que podrían entrar en la discusión del recorte.
Dinero en efectivo
Exenciones y evasión aparecen como fuentes de mayores ingresos
El ajuste no se concentraría exclusivamente en el gasto. La segunda parte de la estrategia planteada por el Gobierno estaría relacionada con la generación de mayores ingresos, con una proporción cercana al 30% del esfuerzo total. En este frente, Velandia identifica dos caminos principales: la revisión de las exenciones tributarias y el fortalecimiento de las acciones contra la evasión y la elusión.
Las exenciones aparecen en diferentes impuestos y abarcan tanto a personas como a empresas. El economista mencionó específicamente los beneficios existentes en el impuesto sobre la renta y en el IVA, además de aquellos relacionados con el impuesto de renta de personas y compañías. La revisión de estos tratamientos tributarios formaría parte de la estrategia para aumentar los recursos disponibles y contribuir al ajuste de las cuentas fiscales.
El otro frente corresponde al control de la evasión y la elusión. Velandia señaló que herramientas fuertes de fiscalización permiten incrementar el recaudo. A su juicio, existe un grupo de contribuyentes que no estaría pagando lo que corresponde y que podría ser identificado mediante mejores mecanismos de control.
En esa estrategia también ve un papel para la tecnología. Velandia considera que la inteligencia artificial puede facilitar la identificación de comportamientos asociados con incumplimientos tributarios y hacer más eficiente la labor de fiscalización. De esta manera, la búsqueda de nuevos ingresos no dependería únicamente de modificar las tarifas de los impuestos, sino también de revisar beneficios y fortalecer el cumplimiento de las obligaciones existentes.
El debate fiscal queda así dividido entre dos grandes frentes: la revisión del gasto y la búsqueda de mayores ingresos. Mientras el Gobierno deberá definir las medidas concretas en la ley de rescate fiscal, el Congreso tendrá que continuar con el trámite del Presupuesto 2027 en su último debate. Para Téllez, el hecho de que el Congreso haya respaldado el nuevo monto permite avanzar hacia esa discusión.
El reto, sin embargo, será la magnitud del ajuste requerido. Téllez señaló que existen distintos ejercicios sobre cuánto puede ajustarse en Colombia, pero advirtió que reducir entre $40 billones y $50 billones no es sencillo. Para Velandia, además, un déficit de 9,4% del PIB sin medidas adicionales no debería convertirse en la referencia central para 2027. El presupuesto aprobado abre una discusión fiscal de mayor alcance.
Con el primer debate superado, la discusión pasa a las medidas necesarias para financiarlo y corregir el desequilibrio fiscal. El respaldo en las comisiones constituye un punto de partida para el trámite legislativo, mientras la ley de rescate fiscal deberá definir cómo se distribuye el esfuerzo entre recortes de gasto y mayores ingresos. Ese será el siguiente capítulo de la discusión sobre las cuentas públicas de 2027. \n\n
Artículo basado en información de portafolio.co