El respiro en la deuda europea en la mañana del viernes es limitado y llega tras una de las correcciones de bonos más bruscas de los últimos años.
La rentabilidad del bono francés OAT a diez años se negociaba en torno al 4,67% el viernes por la mañana, frente a aproximadamente el 4,7% unas horas antes, mientras que el rendimiento del Bund alemán a diez años se situaba alrededor del 3,59%, por debajo del 3,61% previo.
La brecha entre los costes de financiación a diez años de Francia y Alemania, el indicador más claro de la prima de riesgo que los inversores asignan a París, superó esta semana los 110 puntos básicos, su nivel más amplio desde la crisis de deuda de la eurozona de 2012.
Este movimiento refleja la preocupación de los inversores por la deuda de Francia y los riesgos electorales, agravados por la rebaja de la calificación del país por parte de la agencia Scope. Los inversores también valoran el riesgo de una segunda vuelta presidencial en 2027 entre la extrema derecha y la extrema izquierda. El coste de asegurar la deuda francesa frente a un impago ha subido además hasta su nivel más alto en casi una década.
Sin embargo, el foco principal se ha desplazado a Estados Unidos.
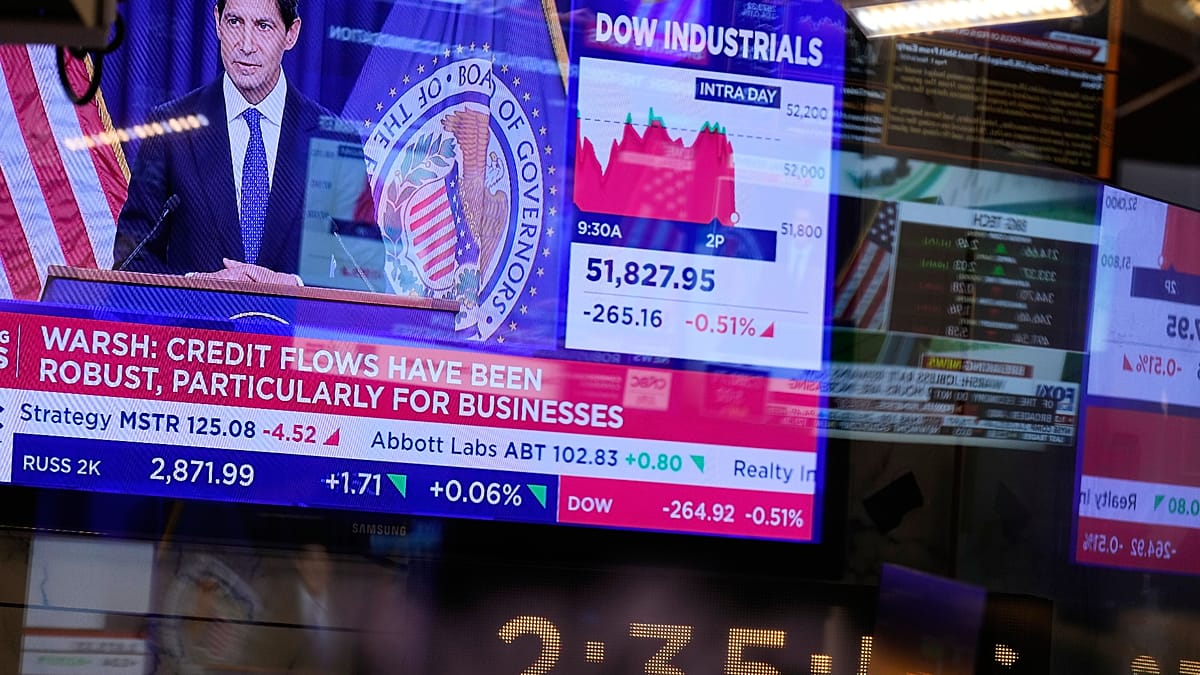
La rentabilidad del bono del Tesoro estadounidense a 30 años subió esta semana hasta su nivel más alto desde 2004, en torno al 5,5%, después de que un nuevo repunte del precio del petróleo incrementara las preocupaciones por una inflación persistente y por el aumento de la deuda pública.
La rentabilidad del bono a diez años del Tesoro, que sirve de referencia para los tipos hipotecarios en Estados Unidos, alcanzó niveles no vistos desde 2007.
Los compradores de vivienda en Estados Unidos están sufriendo la subida generalizada de los costes de financiación, el tipo medio de la hipoteca a 30 años alcanzó el 7% esta semana, aproximadamente un punto porcentual por encima de donde se situaba antes del inicio de la guerra de Irán, y se sitúa en su nivel más alto desde que el presidente estadounidense Donald Trump asumió el cargo en enero de 2025.
Por qué caen a la vez los bonos y las bolsas
Lo llamativo es que los bonos han dejado de actuar como refugio seguro precisamente cuando las bolsas han empezado a tambalearse.
“Los bonos y las acciones están cayendo por la inflación”, señaló Nick Saunders, consejero delegado de la plataforma de inversión en línea Webull UK.
Los choques energéticos y la guerra han empujado los precios al alza mientras el crecimiento se ralentiza, y normalmente unas bolsas a la baja llevarían a los inversores hacia los bonos. Esta vez, con unos tipos de interés que no retroceden, “el refugio tradicional” resulta menos atractivo.
Saunders recordó el comienzo de la década de 1970, cuando una combinación similar de choques energéticos y presión salarial disparó las rentabilidades de los bonos del Reino Unido mientras las acciones caían un 73%, aunque subrayó que las economías actuales dependen mucho menos del petróleo y que los mercados laborales tienen más margen para absorber una inflación creciente.
Los bonos ligados a la inflación, el oro y otros activos desvinculados de las bolsas ofrecen cierto refugio, añadió Saunders, aunque “sería un error abandonar por completo los bonos”.
Oxford Economics adopta una visión más serena de este movimiento generalizado.
“Consideramos que el repunte de los tipos de interés es en su mayor parte temporal, y refleja sobre todo una revisión de las expectativas sobre la respuesta de la política monetaria al alza de los precios de la energía”, señalaron los economistas jefe Ricardo Amaro y Daniel Kral. Añadieron que la mayoría de los presupuestos públicos pueden absorber unos tipos más altos gracias al largo vencimiento medio de su deuda.
Sin embargo, Francia y, en menor medida, Italia son la excepción. En un escenario grave, ambos países “tendrían que endurecer la política fiscal en más de un punto porcentual del PIB para compensar un aumento sostenido del coste de los intereses”, apuntaron los economistas. España, Grecia y Portugal están en mejor posición para soportar la presión.
Artículo basado en información de es.euronews.com