Los activos brasileños subieron tras la ventaja de Flávio Bolsonaro en la primera vuelta electoral, después de un resultado que sorprendió a los analistas. El real y los activos negociados en Nueva York avanzaron, mientras los inversores recalibran sus expectativas a tres semanas de la segunda vuelta.
El real brasileño (USDBRL) se apreció frente al dólar tras conocerse el resultado electoral. Durante la jornada, el billete verde cayó más de 4% hasta los BRL$4,99, su mayor retroceso diario desde 2022.
En Nueva York, el ETF iShares MSCI Brazil, conocido por su ticker EWZ (EWZ), también reaccionó al resultado y ganó 12,54%. El Ibovespa (IBOV) sumó 7,7% hasta 206.911,89 puntos, un nuevo cierre récord y su mejor jornada desde 2020.
Davison Santana, estratega de tasas y divisas para América Latina de Bloomberg Intelligence, anticipaba una reacción significativa en los activos brasileños tras el resultado electoral. El analista ya estimaba que el real podría poner a prueba el nivel de BRL$5,00 por dólar, mientras las tasas swap de largo plazo podrían caer entre 30 y 60 puntos básicos.
Así se comporta el tipo de cambio en Brasil
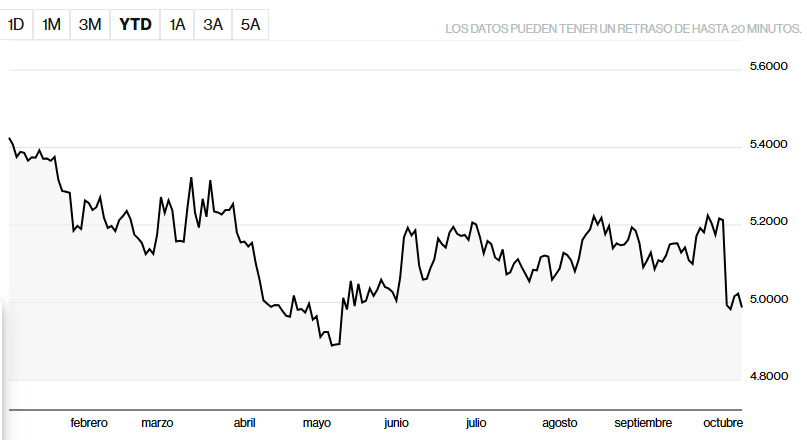
Los datos pueden tener un retraso de hasta 20 minutos.
Bolsonaro obtuvo el 47,03% de los votos frente al 45,16% de Luiz Inácio Lula da Silva. Diego Barnuevo, analista senior de Mercados de Ebury, afirmó que “la sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”.
El real brasileño pone el foco en el riesgo fiscal
La lectura favorable al real descansa en buena medida en las expectativas fiscales. Ebury considera que los elevados tipos de interés reales y los altos precios de las materias primas ofrecen soporte a la moneda, pero advierte de que el deterioro de las cuentas públicas seguirá condicionando su comportamiento.
La deuda pública supera el 82% del PIB y mantiene una trayectoria ascendente, destacó Ebury. Bolsonaro propone privatizaciones, desregulación y una regla que limite el crecimiento del gasto en función de la deuda, aunque el elevado componente obligatorio del presupuesto restringe el margen para ejecutar los recortes prometidos.
Elisa Machado, socia y economista jefe de KAT Investimentos, sostiene que “el punto central no es el nombre del candidato, sino la probabilidad de un cambio en la trayectoria fiscal. Cuando aumenta, la prima de riesgo incorporada en los tipos largos tiende a ceder, lo que ayuda al real y a los activos domésticos”.
En tasas, Santana esperaba que los vencimientos largos concentren la mayor reacción ante una reducción de la prima de riesgo fiscal. La continuidad del movimiento dependerá, según su análisis, de que las promesas sobre disciplina del gasto y estabilización de la deuda se conviertan en un programa fiscal creíble.
Machado coincide y advierte que “parte de esa mejora puede devolverse, sin embargo, si la disputa vuelve a estrecharse en las encuestas de la segunda vuelta”, prevista para el 25 de octubre.

La composición política surgida de las urnas también entra en los cálculos. Rafael Ch, analista de Signum Global, destaca el avance de la derecha en el Congreso, mientras KAT señala el peso de un Senado mayoritariamente de centroderecha para la capacidad de aprobar reformas y ejecutar una agenda económica y fiscal a partir de 2027.
Barnuevo sitúa precisamente ahí el siguiente foco. Tras las elecciones, los inversores deberán evaluar la composición del eventual Gobierno de Bolsonaro y la concreción de sus compromisos fiscales. El analista advierte que “los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”.
Citi mira a las acciones sensibles a los tipos
La Bolsa ofrece otra vía para medir el cambio en las expectativas. Citi considera que el resultado debería ser recibido positivamente por el mercado por las expectativas de una política más favorable a los mercados y una mayor disciplina fiscal, aunque recuerda que la elección permanece sin decidir hasta la segunda vuelta.
“Brasil sigue siendo nuestro mercado preferido en América Latina; un gobierno más favorable al mercado aumentaría la convicción en esa visión constructiva, respaldando primas de riesgo más bajas, menores tasas de largo plazo y un contexto más sólido para las acciones brasileñas”, dijo Andre Mazini, analista del banco.
Citi espera un mejor comportamiento relativo de compañías con mayor duración, más apalancamiento y procesos de recuperación empresarial. Su cesta vinculada a un escenario de Bolsonaro incluye Cyrela, Multiplan, XP, B3, Sabesp, Assaí, C&A Brasil, Hapvida, Petrobras y Vale.
Ronaldo Guimarães, socio y consejero de KAT Investimentos, apunta especialmente a los sectores sensibles al costo del dinero. Según su análisis, una reacción favorable sería más intensa en comercio minorista, construcción, bancos y compañías apalancadas, mientras las empresas estatales podrían combinar potencial alcista con mayor volatilidad.
La primera reacción de los activos sirve como termómetro inicial, pero para los analistas las próximas semanas trasladarán la atención hacia las encuestas, el destino de los votos de los candidatos eliminados, la composición de la eventual nueva administración y sus propuestas fiscales.
Esta historia se actualizó al cierre del mercado.
Artículo basado en información de bloomberglinea.com